Simone
红字增值税专用发票
的有关信息介绍如下: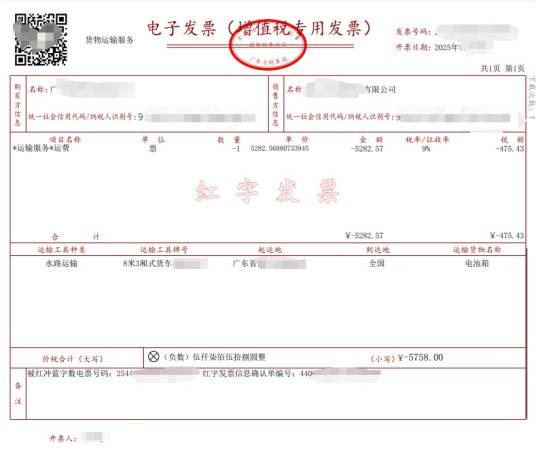
红字增值税专用发票是增值税一般纳税人用于冲销已开具蓝字发票的法定凭证,适用于销售退回、折让、开票有误或应税服务中止等情形,开具时需调整销项税额,未按规定开具的增值税额不得从销项税额中扣减 。其使用依据《中华人民共和国增值税暂行条例实施细则》相关规定,属增值税管理的重要环节 。
2016年7月,国家税务总局发布第47号公告,明确红字发票开具规则:需通过增值税发票管理系统填开《开具红字增值税专用发票信息表》(简称信息表),经校验后开具负数发票。该公告区分购买方已抵扣、未抵扣及销售方未交付发票等情形,细化开具流程,并废止原2014年73号、2015年19号公告相关条款 。后续实施中,电子专用发票的红字开具规则同步明确,要求红字发票与信息表严格对应,购买方已抵扣的需同步转出进项税额 。小规模纳税人代开红字发票参照一般纳税人规则执行,实现了全票种覆盖 。
想要了解更多“红字增值税专用发票”的信息,请点击:红字增值税专用发票百科